北京投资担保全指南:从企业融资到个人贷款,如何选对担保公司
在北京这样一座资金流动密集、创业企业扎堆的城市,"投资担保"四个字经常出现在企业主和购房者的视野里。但很多人在真正需要融资时才发现,自己对担保公司的角色、业务流程和风险边界其实并不清楚。有人把担保公司当成"放贷机构",有人以为找了担保就一定能批贷,还有人因为选错机构多花了不少冤枉钱。这篇文章从北京本地融资的实际场景出发,把投资担保这件事讲清楚,帮助你在需要资金周转时做出更稳妥的判断。
北京投资担保到底是做什么的
投资担保公司本质上是一个"信用增级"的中介机构。银行愿意放款,但担心借款人资质不够、抵押物不足、还款来源不稳定;借款人需要钱,却往往卡在银行的准入门槛上。担保公司介入后,以自己的信用为借款人背书,向银行承担连带责任,从而让原本批不下来的贷款变得可行。
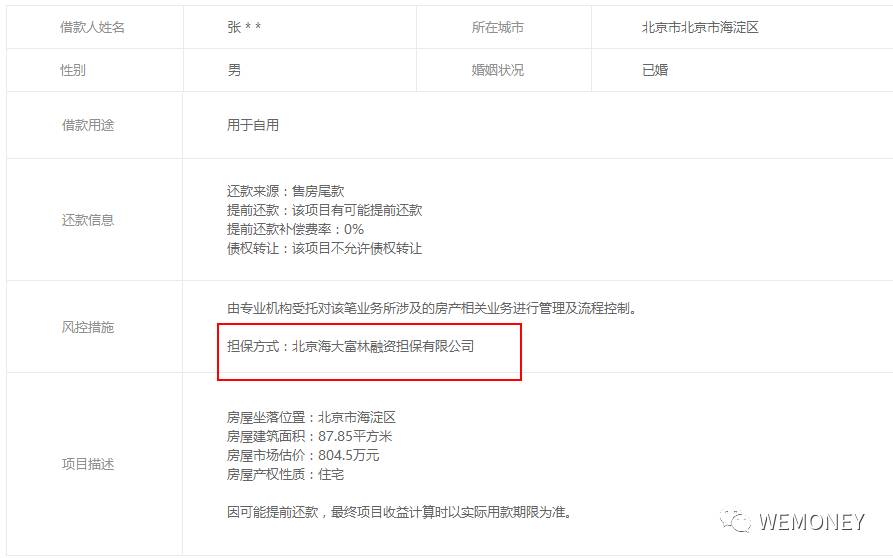
在北京市场,融资性担保机构需要取得地方金融监管部门的经营许可,业务范围通常包括贷款担保、票据承兑担保、贸易融资担保、项目融资担保等。与之相对的是非融资性担保,比如诉讼保全担保、工程履约担保。理解这个区分很重要,因为只有持牌的融资性担保公司才能合法对接银行贷款业务,这也是判断"担保公司哪家好"的第一道门槛。
具体到服务内容,北京的投资担保机构常见业务大致分为几类:
- 企业融资担保:为中小微企业向银行申请流动资金贷款、经营贷款提供担保,解决抵押物不足或财务数据不达标的问题。
- 个人贷款担保:面向个体工商户、自由职业者等收入结构特殊的人群,协助完成银行消费贷、经营贷的申请。
- 房产抵押贷款配套服务:围绕房产抵押这一北京最常见的融资方式,提供评估、材料整理、银行对接等全流程协助。
- 过桥资金垫资:在旧贷款到期、新贷款尚未放款的空档期提供短期资金周转,避免企业资金链断裂或产生逾期记录。
- 银行贷款代办:帮助借款人匹配适合的银行产品,减少盲目申请导致的征信查询次数过多问题。
企业融资担保:中小微企业最现实的一条路
北京的科技型中小企业、商贸流通企业普遍面临一个共同难题:轻资产运营,缺少银行认可的足值抵押物,而银行对这类企业的授信又相对谨慎。这时候,融资性担保的作用就体现出来了。担保公司通过对企业经营状况、现金流、上下游订单、纳税记录的综合评估,为企业出具担保函,银行在此基础上放款,企业拿到的资金成本通常低于民间借贷,融资期限也更稳定。
需要提醒的是,企业融资担保并不是"包装资料"就能过关。正规机构会实地核查经营场所、核对银行流水与纳税申报数据,任何试图美化报表的做法都可能在银行复核环节被识破,反而影响企业征信。真正专业的担保公司做的是"翻译"工作——把企业的真实经营优势转化为银行风控语言能够接受的表达方式。
房产抵押贷款与过桥垫资:北京市场的两个高频场景
房产抵押贷款是北京融资市场最成熟的品种之一。由于北京房产价值高,一套住宅往往能支撑起可观的授信额度,因此无论是企业主补充经营资金,还是个人进行大额消费,房产抵押都是优先考虑的方案。担保公司在这类业务中的价值,主要体现在三个方面:一是帮助借款人比较不同银行的抵押率、利率和还款方式;二是协助处理房龄、产权性质、共有权人等容易被银行卡住的细节问题;三是缩短从评估到放款的整体周期。
过桥资金垫资则是一个更需要谨慎对待的领域。它的典型场景是:企业有一笔银行贷款即将到期,但新一笔贷款还在审批中,如果旧贷款逾期,企业和法定代表人的征信都会受损。过桥资金的作用是先把旧贷款还上,等新贷款放款后再归还过桥款。这类业务对资金方的合规性、资金到账时效和费用透明度要求极高,借款人务必确认资金用途、还款来源和总成本,避免陷入高息循环。
挑选北京担保公司的几个实用判断标准
面对市场上数量众多的机构,普通借款人很难一眼分辨优劣。以下几个维度可以作为筛选参考:
- 看牌照与备案:融资性担保业务需要经营许可证,可在地方金融监管部门公示信息中核实,这是最基础也最重要的一条。
- 看收费结构:正规机构的担保费、服务费通常按比例明码标价,并在合同中写明。凡是放款前就要求支付大额"保证金""包装费""通道费"的,需要高度警惕。
- 看合作银行:能够与多家银行建立稳定合作关系的担保公司,通常意味着其风控能力经过了银行体系的检验。
- 看业务专注度:有的机构专做企业融资,有的擅长房产抵押配套,有的主攻过桥垫资。把自己的需求与机构的擅长领域对齐,成功率会更高。
- 看合同条款:重点关注担保责任范围、代偿条件、提前还款约定和违约责任,口头承诺一律以书面合同为准。
关于风险,有几句话必须说在前面
投资担保能解决融资难题,但它不是"万能钥匙"。担保公司承担的是信用风险,一旦借款人违约,担保公司代偿后有权向借款人追偿,抵押物也可能面临处置。因此,借款前必须对自己的还款能力做一次诚实的评估:贷款用途是否产生稳定现金流?月供占收入的比例是否在可承受范围内?如果经营出现波动,有没有备用方案?
另外,要区分"投资担保"与"投资理财"。正规的融资性担保公司不吸收公众存款、不承诺保本保收益、不开展资金池业务。任何以担保公司名义承诺高额固定回报、要求把钱打入个人账户的行为,都与合法担保业务无关,应当果断远离。
结语
北京的投资担保市场体量大、机构多、产品杂,借款人真正需要的不是"最快放款"的承诺,而是一家资质清晰、收费透明、流程规范的合作方。把牌照核实清楚,把合同条款读明白,把还款来源算准确,这三件事做到了,融资这件事就不会偏离轨道。顺合投资担保深耕北京本地融资服务,围绕企业融资担保、个人贷款担保、房产抵押贷款配套与过桥资金垫资等场景,为借款人提供合规、透明的对接支持,帮助每一笔资金用在真正需要的地方。